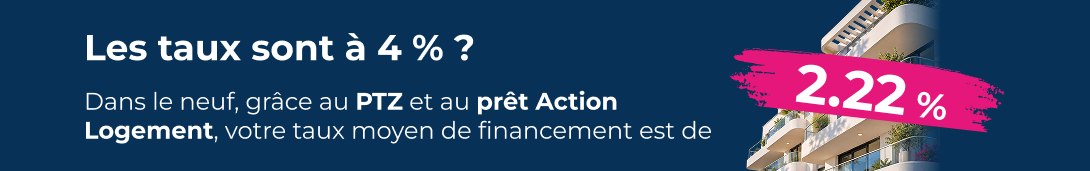
Face à des taux bancaires autour de 4 %, acheter un appartement neuf peut paraître hors de portée. En réalité, un achat neuf se finance rarement avec un seul crédit.
Pour une première résidence principale, le prêt à taux zéro (PTZ) peut prendre le relais sur une large part du prix sans aucun intérêt. Si l’un des acheteurs est salarié d’une entreprise privée d’au moins 10 personnes, le prêt Action Logement peut ajouter jusqu’à 30 000 € à 1 %. Vous n’empruntez plus que le reste au taux de la banque.
En métropole bordelaise, sur un T3 neuf à 250 000 €, le taux moyen peut ainsi descendre à 2,00 % et la mensualité rester sous les 1 000 € : le budget d’un loyer pour devenir chez soi.
Transformez votre loyer en patrimoine
T3 280 000 €
Apport 20 000 €
Frais de notaire 5 650 €
Coût total du projet(1)
292 044 €
Prêt amortissable sur 25 ans à 4,1 %
144 844 €
Prêt à Taux Zéro sur 20 ans(2) à 0 %
97 200 €
Prêt Action Logement sur 25 ans à 1 %
30 000 €
Assurance
61€/mois
Mensualité
1 239€/mois
(1) Dont 1 000 € de frais de dossier bancaire, 2 500 € de frais de courtage et 2 894 € de caution (2) Dont 96 mois différés Document d’information non contractuel
Calculez votre PTZ
Prix affiché ou budget réel : le neuf est-il vraiment plus cher ?
Sur une annonce, l’ancien s’affiche moins cher que le neuf. Chez le notaire et face à la banque, l’addition raconte une autre histoire.
Pour un premier achat dans l’ancien, les frais de notaire dépassent 7 % du prix. Dans le neuf, ils tombent entre 2 et 3 %. Sur un budget de 250 000 €, plus de 12 500 € d’épargne restent sur votre compte dès la signature.
Vous emménagez sans travaux, avec des factures d’énergie réduites par la norme RE 2020 et, dans la plupart des communes, deux ans sans taxe foncière. À l’inverse, dans toute la métropole bordelaise, l’achat dans l’ancien n’ouvre droit ni au prêt à taux zéro ni au prêt Action Logement.
Voici ce que cela change à mensualité identique :
Un jeune couple en début de carrière (dont un salarié du privé, tous deux embauchés en CDI fin 2024) souhaite devenir propriétaire d’un T3 de 68 m² situé en zone B1 (Bègles). Ils perçoivent aujourd’hui 1 520 € nets chacun (RFR N-2 de 31 800 €).
Acheter un logement neuf
T3 (68 m²) 250 000 €
Frais de notaire 5 500 €
Apport 29 000 €
Cuisine / Travaux 6 000 €
Coût total
261 500 €
PTZ
101 250 € à 0 %
Prêt Action Logement
30 000 € à 1 %
Emprunt bancaire
101 250 €
Taux
4,30 %
Durée
25 ans
Assurance
0,25 %
Mensualité
977 € / mois
Intérêts
46 077 €
Acheter un logement ancien
T3 (68 m²) 168 000 €
Frais de notaire 12 300 €
Apport 29 000 €
Cuisine / Travaux 21 500 €
Coût total
201 800 €
PTZ
Non éligible
Prêt Action Logement
Non éligible
Emprunt bancaire
172 800 €
Taux
4,30 %
Durée
25 ans
Assurance
0,25 %
Mensualité
977 € / mois
Intérêts
109 490 €
*Document non contractuel. Voir conditions en agence
À retenir :
Capacité d’achat : +82 000 € (+48,81 %) dans le neuf.
Économie d’intérêts : 63 413 € (−57,92 %).
À effort mensuel égal, acheter dans le neuf permet de se constituer un patrimoine de valeur supérieure tout en réduisant massivement les intérêts versés à la banque. Vous emménagez directement dans un appartement sans travaux, économe en énergie et couvert dix ans par les garanties du constructeur.
✖
Transformez votre loyer en Patrimoine
T3 neuf · TVA classique
M. & Mme Dubois, locataires d'un appartement en zone A, à 1 100 €/mois. Éligible au PTZ.
🏚
Prix du T3310 000 €
🔨
Frais de notaire6 500 €
💰
Apport30 000 €
🛋
Cuisine6 000 €
◎
PTZ112 500 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt150 000 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 1 295 €/moisau lieu de 1 100 € de loyer+195 €/mois pour devenir propriétaire*
T3 neuf · TVA réduite 5,5 %
Thomas, locataire d'un appartement en zone A, à 800 €/mois. Éligible au PTZ.
🏚
Prix du T3225 000 €
🔨
Frais de notaire5 600 €
💰
Apport20 000 €
🛋
CuisineDéjà équipée
◎
PTZ75 000 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt105 600 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 945 €/moisau lieu de 800 € de loyer+145 €/mois pour devenir propriétaire*
T2 neuf · TVA réduite 5,5 %
Léa, locataire d'un appartement en zone A, à 650 €/mois. Éligible au PTZ.
🏚
Prix du T2190 000 €
🔨
Frais de notaire4 800 €
💰
Apport10 000 €
🛋
CuisineDéjà équipée
◎
PTZ75 000 ۈ 0 %
💸
Prêt Action Logement30 000 €à 1 %
🏦
Emprunt79 800 ۈ 4,30 % sur 25 ans
Nouvelle mensualité 805 €/moisau lieu de 650 € de loyer+155 €/mois pour devenir propriétaire*
*Document non contractuel. Voir conditions en agence
✖
Notre comparatif neuf/ancien
Une personne seule souhaite devenir propriétaire d’un T2 en TVA réduite (5.5%) situé en zone A.
Elle perçoit 2 300 € de revenus et son RFR est de 15 000 €
Acheter un logement neuf
T2 TVA 5,5 % 190 000 €
Frais de notaire 4 800 €
Apport 10 000 €
Coût total
194 800 €
PTZ
75 000 € à 0%
Prêt Action Logement
30 000 € à 1%
Emprunt
79 800 €
Taux
4,30%
Durée
25 ans
Assurance
0,20%
Mensualité
805€/mois
Intérêts d'emprunt
41 678 €
Acheter un logement ancien
T2 125 000 €
Frais de notaire 11 000 €
Apport 10 000 €
Travaux 10 000 €
Coût total
146 000 €
PTZ
Non éligible
Prêt Action Logement
Non éligible
Emprunt
136 000 €
Taux
4,30%
Durée
25 ans
Assurance
0,20%
Mensualité
805€/mois
Intérêts d'emprunt
90 887 €
*Document non contractuel. Voir conditions en agence
Malgré un prix d’acquisition plus bas pour un bien ancien, la mensualité reste identique à celle d’un logement neuf : alors pourquoi ne pas investir dans un bien neuf et profiter de ses nombreux atouts, tels que des frais de notaire réduits, de meilleures performances énergétiques et des garanties constructeur pour un investissement sécurisé et durable ?